Serie · Análisis de activos
La due diligence de un activo productivo es una revisión coordinada de propiedad, condición física, desempeño económico, restricciones jurídicas y riesgos de recuperación. No es una lista mecánica de documentos. Su propósito es comprobar si el activo existe, puede utilizarse como se afirma, produce el valor esperado y puede ser controlado o transferido bajo la estructura propuesta.
¿Qué debe responder la revisión?
La revisión debe permitir que una persona que no conoce el activo entienda qué es, quién lo posee, dónde está, cómo se usa, cuánto cuesta operarlo, qué produce, qué obligaciones lo afectan y qué ocurriría bajo un escenario adverso.
- Análisis financiero Flujo, liquidez, apalancamiento, sensibilidad y capacidad de repago.
- Riesgo operativo Capacidad de ejecución y dependencia de clientes, proveedores y procesos.
- Legal y corporativo Contratos, propiedad de activos, obligaciones y estructura societaria.
- Análisis de contraparte Quién genera el flujo, su calidad, su concentración y sus riesgos.
- Activos y garantías Activos, derechos, garantías, fuentes de recuperación y mecanismos de control.
- Gobierno y monitoreo Aprobación colegiada, seguimiento, información y rendición de cuentas.
La profundidad depende del tipo de activo y de la decisión. Comprar una máquina, financiar una flotilla o aceptar derechos de cobro como respaldo requieren procedimientos distintos.
1. Existencia e identidad
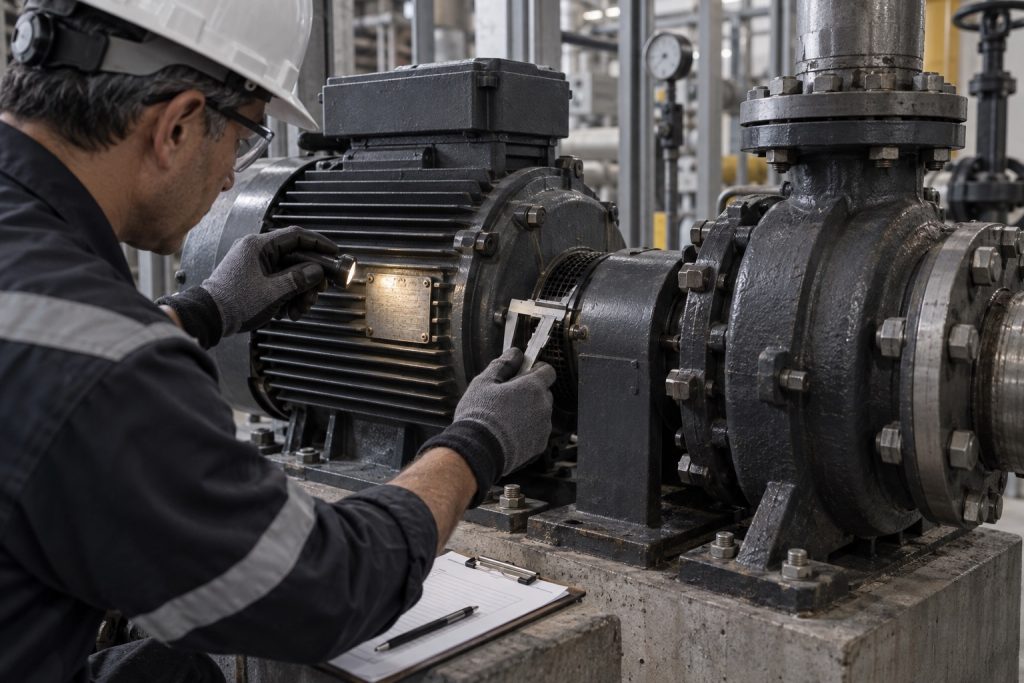
El primer paso es comprobar que el activo existe y puede distinguirse sin ambigüedad. Esto puede requerir inspección física, fotografías fechadas, números de serie, placas, coordenadas, inventarios firmados o conciliación con sistemas internos.
Las descripciones genéricas son insuficientes. “Equipo industrial” no permite saber qué bien se revisó, qué condición tenía ni si coincide con la documentación contractual.
2. Propiedad y facultades
Facturas, contratos, registros, actas y poderes deben ser congruentes. También debe revisarse si quien dispone del activo tiene facultades para venderlo, arrendarlo, aportarlo o constituir una garantía.
Cuando existen varias empresas en un grupo, es importante separar al propietario legal, al usuario operativo, al pagador y al beneficiario económico. La relación entre ellos debe documentarse.
3. Condición, mantenimiento y vida útil
El valor depende de la capacidad de seguir operando. Historial de mantenimiento, disponibilidad, fallas, refacciones, garantías del fabricante y obsolescencia pueden cambiar sustancialmente el análisis.
La vida útil contable no necesariamente coincide con la vida útil técnica o económica. Una inspección especializada puede ser necesaria cuando el comité no tiene capacidad interna para evaluar el activo.
4. Valor y mercado de salida
La valuación debe indicar fecha, alcance, metodología y supuestos. Conviene distinguir entre costo de reposición, valor de mercado en uso y valor de recuperación. La liquidez del mercado secundario y los costos de desmontaje, traslado, almacenamiento o venta también importan.
5. Flujo y desempeño
Un activo productivo debe conectarse con datos operativos: horas de uso, viajes, producción, ocupación, ingresos, consumo, mantenimiento y margen. El análisis debe separar correlación de causalidad. Que un activo exista durante un periodo rentable no prueba por sí solo que haya generado ese resultado.
6. Gravámenes y restricciones
La consulta de registros forma parte de la revisión, pero no la agota. El Registro Único de Garantías Mobiliarias permite consultar garantías mobiliarias inscritas. También deben revisarse contratos, litigios, embargos, arrendamientos, reservas de dominio y registros especiales aplicables.
7. Seguros, permisos y cumplimiento
La póliza debe corresponder al activo, uso, ubicación y riesgos materiales. Deben verificarse suma asegurada, deducibles, exclusiones, vigencia y beneficiarios. Según el activo, también pueden aplicar permisos ambientales, de transporte, uso de suelo, seguridad o funcionamiento.
8. Escenario adverso y recuperación
La pregunta no es sólo cuánto vale hoy, sino qué podría recuperarse, en cuánto tiempo y a qué costo si la operación falla. El análisis debe considerar deterioro, interrupción, concentración de compradores, jurisdicción, conservación y cooperación de las partes.
Entregables mínimos
- Ficha individual del activo y evidencia de inspección.
- Matriz de propiedad, uso y contratos relacionados.
- Resumen de valuación y sensibilidad.
- Informe técnico o de condición cuando proceda.
- Consulta de gravámenes y restricciones.
- Mapa de riesgos, mitigantes y asuntos pendientes.
- Recomendación con condiciones previas y posteriores.
Esta guía es un marco inicial, no una revisión legal, fiscal, contable o técnica exhaustiva. La Plataforma de Aureum integra estas disciplinas antes de estructurar una decisión de capital.